※本記事は一般的な情報提供を目的としたものであり、税務・投資・法律に関する助言(アドバイス)ではありません。
※本記事にはアフィリエイト広告(PR)が含まれています。詳しくは免責事項をご覧ください。
長年アメリカの家計簿アプリの定番だったMintが終了して、もう2年以上たちました。
我が家もMintとPersonal Capital(現Empower)の2本立てで収支管理&資産形成をしていた家庭だったので、終了のお知らせが来たときは「で、家計簿はどこへ引っ越せばいいの…」と途方に暮れました。
同じように移行先を探している方向けに、2026年8月時点の選択肢をここに整理しておきます。
Mintは2024年3月に終了…公式の移行先には落とし穴が
Intuitが提供していたMintは、2024年3月23日にシャットダウンが完了しました。公式の移行先はIntuit傘下のCredit Karmaです。
ただ、このCredit Karma、口座連携・支出のモニタリング・純資産のトラッキングはできるのですが、Mintの核だった予算(Budget)機能がありません。カテゴリごとに月の上限額を決めて管理する、あの使い方が再現できないのです(2026年8月調査時点)。
なので「Mintの代わり」を探すなら、Credit Karma以外も含めて選び直すのが現実的です。
もう一つ注意点。Mintに残っていた過去データのCSVエクスポートは、終了前にしかできませんでした。今からダウンロードする手段はありません。
移行先候補の比較【2026年8月調査時点】
| アプリ | 料金 | ひとこと |
|---|---|---|
| Empower | 無料 | 資産管理に強い。無料はここだけ |
| Credit Karma | 無料 | 公式移行先だが予算機能なし |
| Monarch Money | 年99.99ドル〜 | Mintの操作感に近い有料アプリ |
| YNAB | 年109ドル | ゼロベース予算の本格派 |
| Rocket Money | 無料+有料版 | 無料版は予算カテゴリ2個まで |
| Copilot | 年95ドル | デザイン良好。Apple端末向け |
分かれ目は「予算(Budget)機能が要るかどうか」
Mintの代わりを探している人は、だいたい二つに分かれます。カテゴリごとに月の上限額を決めて管理したい人。もう一方は、口座を全部つないで残高と純資産がまとまって見えればいい人。
前者だと、無料はかなり厳しいです。公式の移行先であるCredit Karmaには予算機能がなく、Rocket Moneyの無料版は予算カテゴリが2つまで。「Mintと同じ感覚で予算管理がしたい、お金は払ってもいい」なら、MonarchかYNABのどちらかになります。
同じ有料でも、この2本は性格が違います。Monarch Money(年99.99ドル〜)はMintの操作感に近いのが売りで、乗り換えたときのとまどいが少ないのはこちらのはず。YNAB(年109ドル)はゼロベース予算の本格派で、きっちり管理したい人向けです。Apple端末で完結させたいなら、Copilot(年95ドル)という手もあります。デザインの評判がよく、料金だけ見れば有料3本の中では一番安い。
どれが正解かは、正直その家の家計簿スタイルによります。うちのように「ざっくり派」なら、細かい予算機能に課金する意味は薄いです。予算機能が要らないなら、無料のEmpowerで足ります。
無料で口座をまとめたいなら:Empower(旧Personal Capital)
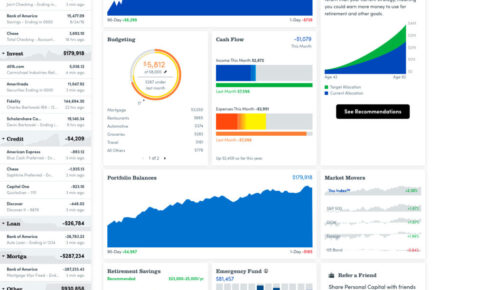
Empowerは銀行口座やクレジットカードをリンクして、資産の全体像を把握するためのツールです。家計簿というよりは資産管理用。日本のマネーフォワードで「口座を全部つないで純資産を眺める」使い方をしていた方なら、すんなり移行できるかと思います。うちもMint終了後は、もともと併用していたこれをそのまま使っています。
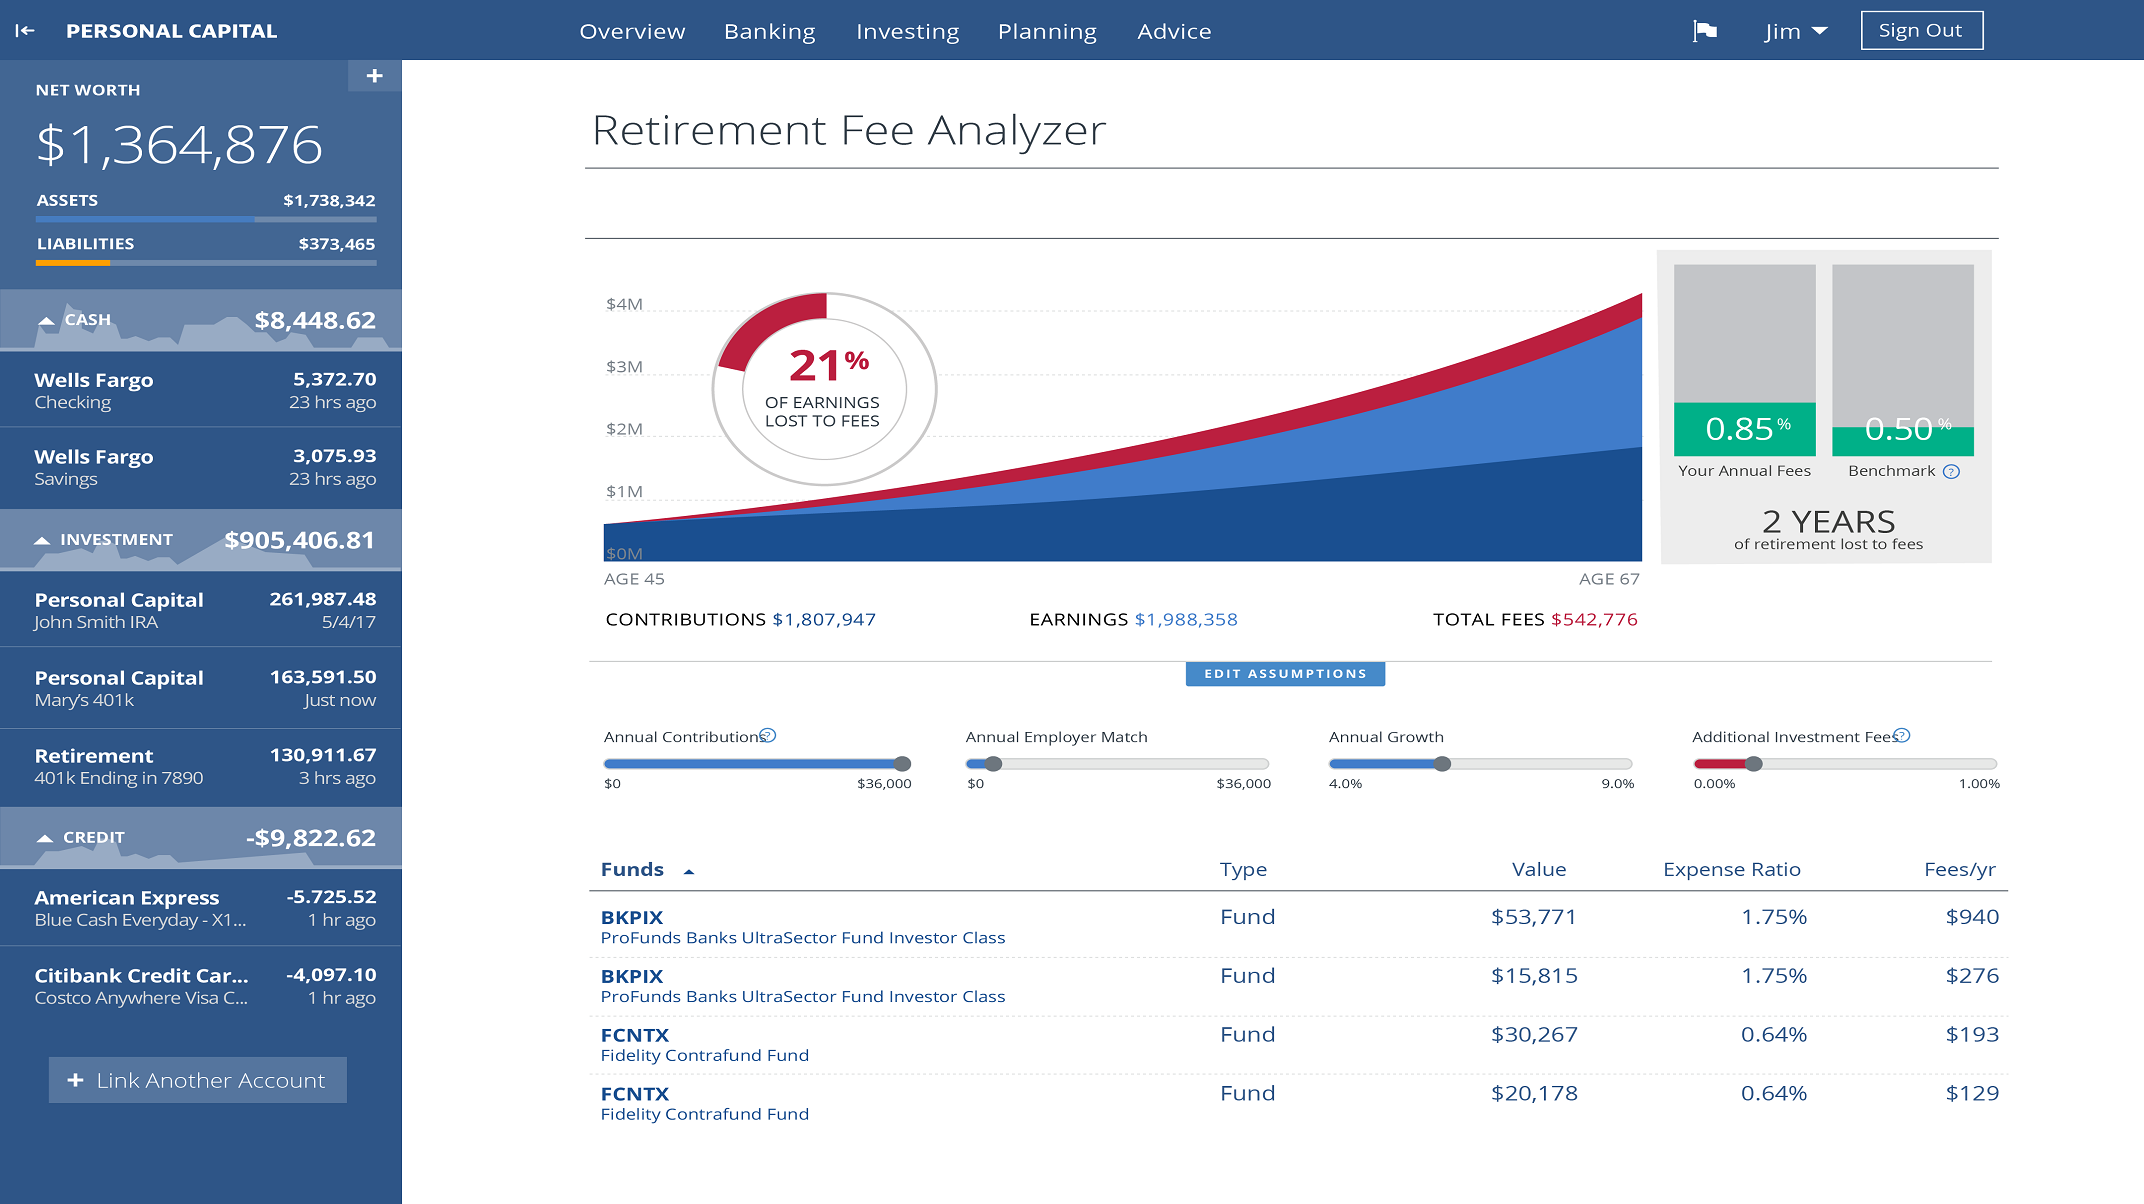

資産配分の見え方や、なぜ無料で使えるのか、連携した投資資産が増えると案内の電話がかかってくることがある話は、Empower単体の記事にまとめました。ここでは、移行先を選ぶときに効いてくる機能をひとつだけ挙げておきます。401kのシミュレーションです。
アメリカで働いている多くの方が401k口座をお持ちだと思います。ただ401kの専用アカウントって、選べる金融商品の種類が少なめだったり、よくわからないプランがあったり…どれに入っておけばいいか迷ってしまいませんか?
Empowerのシミュレーションを使うと、今の金融商品の手数料計算もしてくれて、将来的にどれくらいの損をするのか…も数字として出てくるのです。
401kなんて、就職時に加入してからそのままほったらかし…という方は、この機会にシミュレーションでチェックしてみるのもおすすめです。
【過去の記録】Mintの何が良かったのか
ここから下は、移行先を選ぶときの物差しとして、Mintで私が気に入っていた機能を残しておきます。「これが必須」という機能があるかどうかで、移行先の選び方が変わるからです。
請求書管理が簡単だった
インターネットや電話、電気・ガス・水道、保険などなど、支払期限がバラバラな請求書を一括で管理できるところが気に入っていました。「今月あとどれくらい出ていくのか」がひと目でわかる安心感は大きいです。
ざっくり家計簿が優秀だった
Mintは項目ごとに目標額を決められるのはもちろん、「その他全部」という項目に、あまりきっちり管理したくない支出が自動的に入ってくれました。スーパーでの買い物やガソリン代はきっちり、諸経費もろもろは全体額だけ…というざっくり派には理想的な設計。
残った予算を翌月にRolloverできる機能も秀逸でした。ペット費用のように月ごとのばらつきが大きい支出でも、「先々月から全然使ってなかったからな…」と一目でわかるので、メンタルにも優しかったのです。
この「ざっくり予算+Rollover」に近いことができるのは、2026年時点では有料のMonarchやYNAB側です。無料のEmpowerの予算機能はカテゴリ管理が細かめで、思想がちょっと違います。
まとめ…我が家の結論
うちはMint終了後、もともと併用していたEmpowerをそのまま使い続けています。無料で口座を全部つないで全体を眺められること優先、という選び方です。
毎月の予算をきっちり守るタイプの方は、有料でもMonarchかYNABを試してみてから決めるのがいいと思います。
- Empower(口座連携・純資産・投資分析)
※完全無料で利用できます(英語のみ・日本語非対応)
あわせて読みたい